¿Está estallando la burbuja financiera de la IA?
 Jota
Highlights
US$ 480.000 millones borrados en China
El índice tecnológico STAR50 perdió cerca del 40% de su valor en menos de cuatro meses.
Las inversiones en IA generan dudas
Los costos de los centros de datos, los procesadores y el endeudamiento de las grandes compañías alimentan la incertidumbre financiera.
La tecnología no garantiza rentabilidad
La inteligencia artificial puede tener aplicaciones reales sin que todas las empresas del sector consigan recuperar sus inversiones.
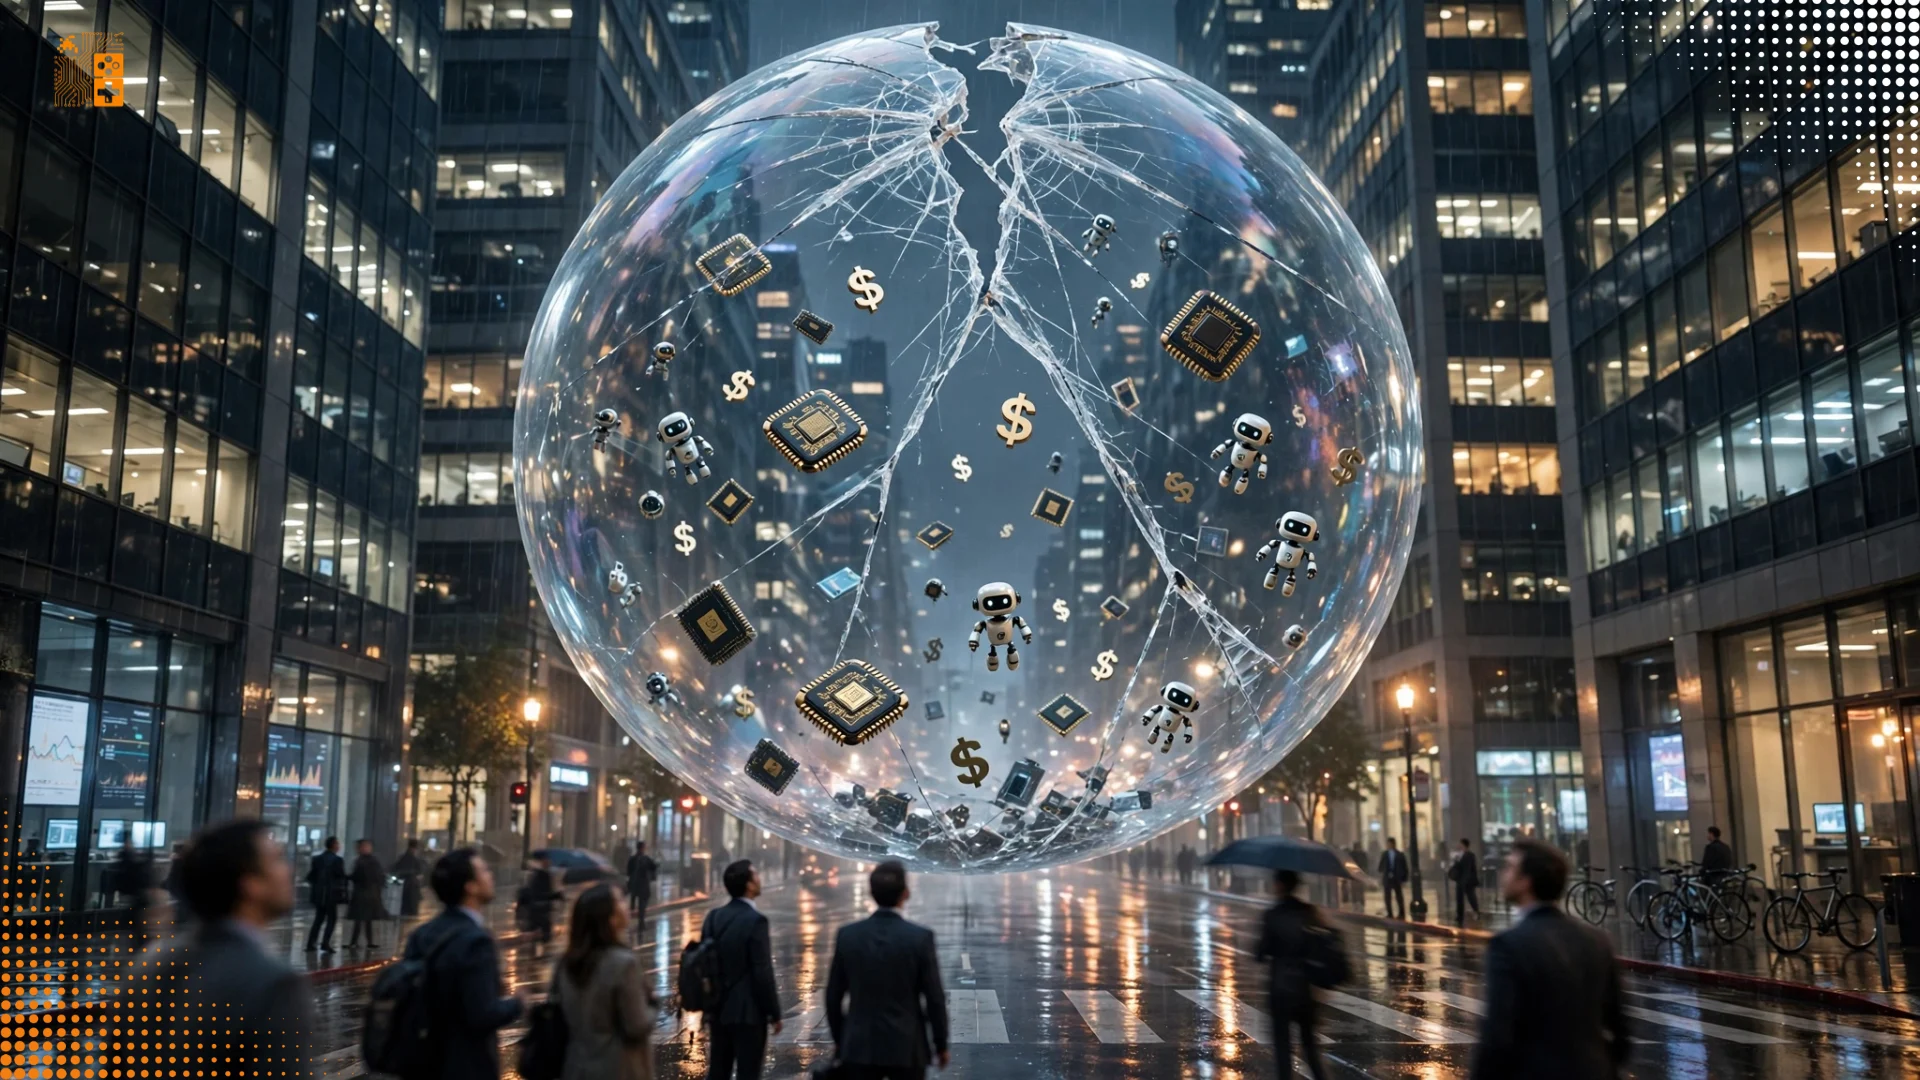
La inteligencia artificial se convirtió en una de las grandes apuestas financieras de los últimos años. Las principales tecnológicas invirtieron cientos de miles de millones de dólares en centros de datos, procesadores y nuevos servicios, convencidas de que la demanda seguiría creciendo. Pero el entusiasmo empieza a chocar con una pregunta incómoda: ¿cuánto dinero podrán recuperar de todo lo que están gastando?
Octubre dejó señales difíciles de ignorar. En China, el índice tecnológico STAR50 perdió cerca del 40% de su valor en menos de cuatro meses, una caída que borró aproximadamente US$ 480.000 millones de capitalización bursátil. En Estados Unidos, las dudas sobre los costos de la infraestructura de IA y el endeudamiento de las grandes compañías también golpearon a los mercados. Mientras tanto, el Fondo Monetario Internacional (FMI) advirtió sobre los riesgos financieros que podría desencadenar una desaceleración de esta industria.
No significa que la inteligencia artificial haya fracasado ni que las principales empresas tecnológicas estén al borde de la quiebra. Lo que muestran estos acontecimientos es algo más específico: los inversores están empezando a cuestionar las valoraciones y las expectativas de rentabilidad que sostuvieron buena parte del auge de la IA.
La tecnología puede tener aplicaciones reales y transformar numerosos sectores. Eso no garantiza que todas las empresas que participan en la carrera consigan recuperar sus inversiones, mucho menos que las acciones compradas a precios elevados terminen siendo un buen negocio.
China perdió US$ 480.000 millones en valor bursátil
El caso chino ofrece una de las señales más contundentes de que el entusiasmo financiero alrededor de la IA está atravesando una corrección severa.
Según una investigación de Reuters publicada el 26 de octubre, el índice STAR50, que reúne a importantes empresas tecnológicas y de semiconductores, cayó aproximadamente un 40% en menos de cuatro meses. La pérdida de valor de mercado alcanzó unos US$ 480.000 millones, en un contexto en el que las acciones vinculadas con la inteligencia artificial habían acumulado expectativas de crecimiento extraordinarias.
La caída no se limitó a compañías pequeñas o proyectos experimentales. Entre las empresas afectadas aparecen fabricantes de chips, proveedores de componentes ópticos y compañías de robótica. Unitree perdió aproximadamente la mitad de su valor desde su debut bursátil en agosto, mientras que CXMT retrocedió más de un 25% durante el último mes analizado. MetaX Integrated Circuits y Moore Threads Technology también sufrieron fuertes pérdidas, al igual que los fabricantes de componentes ópticos Zhongji Innolight y Eoptolink.
La dimensión especulativa del mercado ayuda a entender la magnitud del ajuste. Datos de Goldman Sachs citados por Reuters indican que las acciones relacionadas con la IA llegaron a representar el 42% de la capitalización bursátil china y el 57% del volumen negociado entre las acciones continentales y las cotizadas en Hong Kong.
El STAR50 llegó a cotizar cerca de 250 veces sus ganancias históricas antes de caer hasta unas 100 veces. Incluso después del desplome, la valoración seguía siendo elevada frente a las aproximadamente 30 veces del Nasdaq 100.
La diferencia entre esos múltiplos no demuestra por sí sola que todas las empresas estuvieran sobrevaloradas, pero sí ayuda a dimensionar las expectativas que el mercado había incorporado a sus precios. Cuando una acción se negocia suponiendo que el negocio crecerá de manera extraordinaria durante años, cualquier duda sobre la demanda o los beneficios puede provocar una corrección importante.
China también tiene una particularidad política. El Gobierno promovió el desarrollo tecnológico como parte de su estrategia para fortalecer la industria nacional y reducir la dependencia del exterior. La caída bursátil afecta la confianza de los inversores y puede dificultar que las compañías obtengan nuevo financiamiento, aunque no demuestra que la industria china de IA haya dejado de avanzar.
La distinción es importante: una burbuja financiera puede desinflarse incluso cuando la tecnología que la impulsó sigue desarrollándose.
Silicon Valley también empieza a sentir el costo de la carrera
En Estados Unidos, la situación es diferente. Al cierre de octubre no se observa un desplome generalizado de toda la industria tecnológica comparable con la corrección registrada en determinados segmentos del mercado chino. Sí aparecen, sin embargo, señales de preocupación por los costos y el financiamiento de la expansión de la IA.
El 29 de octubre, Reuters informó sobre la presión que los gastos de infraestructura están ejerciendo sobre los flujos de caja de las grandes tecnológicas. Construir centros de datos, comprar procesadores y mantener la capacidad de cómputo necesaria para los nuevos servicios exige inversiones enormes, que no siempre se traducen en beneficios inmediatos.
Las cotizaciones reflejaron parte de esa inquietud. Alphabet perdió cerca del 13% durante una jornada, mientras que Amazon cayó un 7% en operaciones posteriores al cierre. Intel retrocedió un 18%, aunque sus dificultades también estuvieron relacionadas con las perspectivas de su negocio de computadoras personales y otros problemas operativos, no exclusivamente con la IA.
El mercado también reaccionó a los planes de inversión de Meta, que elevó su previsión de gastos de capital para el año hasta un rango de entre US$ 135.000 millones y US$ 145.000 millones. Para los inversores, ya no alcanza con que una empresa anuncie nuevos productos o registre una demanda creciente: también importa cuánto necesita gastar para sostener ese crecimiento y cuándo espera recuperar el capital.
Las cifras de financiamiento ofrecen otra perspectiva. Según datos de S&P Global Market Intelligence citados por Axios, Alphabet, Amazon, Meta, Microsoft y Oracle habían obtenido conjuntamente unos US$ 326.000 millones durante 2026 mediante emisiones de acciones y bonos. El monto supera en más de tres veces el financiamiento conseguido durante 2025.
Ese dinero permite sostener proyectos de gran escala, pero también evidencia cuánto capital exige la competencia por el liderazgo en inteligencia artificial. Incluso compañías con negocios consolidados y múltiples fuentes de ingresos están recurriendo a los mercados financieros para financiar su expansión.
Eso no significa que estén al borde de la quiebra. Microsoft, Alphabet y Amazon cuentan con negocios que van mucho más allá de la IA. Pero la magnitud de sus inversiones plantea una cuestión que empieza a pesar en Wall Street: ¿qué ocurrirá si los ingresos y las mejoras de productividad no crecen al ritmo que esperan las empresas?
Centros de datos, deuda y una rentabilidad todavía en discusión
Buena parte del problema se encuentra en la infraestructura que sostiene la industria.
La expansión de la IA no depende solamente de las compañías que desarrollan modelos. También involucra fabricantes de GPU y memoria, proveedores de almacenamiento, operadores de centros de datos, empresas energéticas y servicios de computación en la nube. Cada eslabón necesita financiar equipos, instalaciones y contratos que pueden comprometer recursos durante años.
El riesgo aparece cuando las inversiones se realizan sobre la expectativa de una demanda futura que todavía no se traduce en ingresos suficientes.
Un informe del Centro de Investigación Económica y Política (CEPR), publicado el 26 de octubre, señala dificultades financieras en empresas de infraestructura como CoreWeave y Oracle. En el caso de CoreWeave, el rendimiento exigido por los inversores para mantener su deuda de largo plazo superaba el 16%. Para Oracle, se acercaba al 9%, según los datos recogidos por el documento.
Estos indicadores importan porque financiarse se vuelve más caro justo cuando las compañías necesitan ampliar su capacidad. Un operador de centros de datos debe pagar intereses, mantener sus instalaciones y renovar equipos que pueden quedar desactualizados, además de cumplir con sus compromisos financieros. Si los ingresos no alcanzan las previsiones, el crecimiento puede convertirse en una carga difícil de sostener.
Tampoco basta con acumular usuarios. Los servicios de IA necesitan convertir su adopción en ingresos capaces de cubrir los costos de desarrollo y operación. Una suscripción de bajo precio puede resultar atractiva para el consumidor, pero la escala financiera de algunos proyectos es tan grande que incluso millones de clientes podrían no ser suficientes para justificar todas las inversiones realizadas.
Eso no quiere decir que los servicios de IA carezcan de valor comercial. Significa que la demanda por una tecnología y la rentabilidad de las empresas que la ofrecen son dos cosas diferentes.
La historia económica tiene varios ejemplos de innovaciones que transformaron industrias mientras numerosos inversores perdían dinero. La expansión de Internet a finales de los años noventa es una referencia inevitable: la tecnología sobrevivió al estallido de la burbuja puntocom, pero muchas compañías no lograron superar la corrección.
Con la IA, el desenlace todavía está abierto. Algunas empresas podrían justificar sus inversiones mediante nuevos ingresos y mejoras de productividad; otras quizá descubran que el mercado no está dispuesto a pagar lo suficiente por sus servicios. No hace falta que la tecnología fracase para que determinadas valoraciones resulten insostenibles.
El FMI advierte sobre el riesgo de contagio financiero
La preocupación ya no se limita a las cotizaciones de las empresas tecnológicas. El FMI advirtió en su informe de estabilidad financiera global de octubre sobre los riesgos que una desaceleración de la IA podría representar para los mercados internacionales.
El organismo identifica varios factores que podrían provocar una corrección: una reducción de las expectativas de beneficios, una desaceleración de las inversiones o resultados comerciales inferiores a los que los inversores esperan actualmente.
También señala un cambio importante en el mercado de deuda. Las grandes compañías de infraestructura digital, conocidas como hyperscalers, ya representan el 10% de las emisiones mundiales de bonos corporativos con grado de inversión, frente a menos del 1% registrado en 2024.
La advertencia no equivale a anunciar una crisis financiera mundial. El propio análisis distingue entre una corrección bursátil y un problema sistémico. El riesgo aumenta cuando las pérdidas se combinan con endeudamiento elevado, operaciones apalancadas y participantes financieros que se ven obligados a vender activos o reducir sus posiciones al mismo tiempo.
En ese escenario, una caída de las empresas vinculadas a la IA podría extenderse a fondos, bancos y otros sectores expuestos a esos activos. El impacto dependería de la magnitud de las pérdidas, de cómo estén distribuidos los riesgos y de la capacidad de las compañías para seguir cumpliendo sus compromisos financieros.
Por ahora, el mensaje es una advertencia sobre vulnerabilidades, no una confirmación de que el contagio vaya a producirse.
¿Qué puede pasar durante 2027?
Los datos de octubre permiten pensar en varios caminos posibles, pero todavía no ofrecen una respuesta definitiva sobre el futuro de la industria.
Un primer escenario es una corrección controlada. Las empresas con modelos de negocio débiles podrían desaparecer o ser absorbidas, mientras que las grandes tecnológicas ajustarían sus inversiones y darían más importancia a los proyectos capaces de generar ingresos sostenibles. La IA seguiría creciendo, aunque con menos entusiasmo especulativo.
Un escenario más grave sería un ajuste generalizado. Si los resultados comerciales decepcionan y las compañías endeudadas encuentran dificultades para refinanciar sus instalaciones, las pérdidas podrían extenderse a fabricantes, proveedores y entidades financieras. Eso provocaría recortes de inversión, cancelaciones y despidos, además de perjudicar a emprendimientos que dependen de rondas sucesivas de capital.
También es posible que la industria atraviese una reorganización más profunda. En lugar de competir únicamente por construir modelos más grandes y centros de datos más potentes, las empresas podrían priorizar la eficiencia, la reducción de costos y las aplicaciones que demuestren un retorno económico claro.
Estos escenarios no son pronósticos confirmados. La información disponible permite identificar riesgos, pero no determinar con certeza cuál terminará imponiéndose.
América Latina y Paraguay ante una posible desaceleración
Aunque las principales señales financieras se concentran en China y Estados Unidos, una corrección de la inversión en IA podría tener consecuencias en América Latina. La región participa de esta economía mediante el desarrollo de software, los servicios tecnológicos, las startups, la tercerización y la formación de profesionales.
Si los fondos de inversión se vuelven más cautelosos, los emprendimientos latinoamericanos que dependen de capital extranjero podrían encontrar más dificultades para financiar sus operaciones. Las multinacionales también podrían revisar sus planes de expansión y contratación si necesitan priorizar la rentabilidad.
Para Paraguay, el escenario presenta riesgos y oportunidades. Una contracción del financiamiento internacional podría complicar el crecimiento de nuevos emprendimientos tecnológicos, especialmente los que dependen de inversores externos. Los negocios locales que utilizan servicios extranjeros de IA también deberían prestar atención a posibles cambios en los precios y las condiciones comerciales.
Pero una desaceleración no tendría por qué traducirse únicamente en menos oportunidades. También podría impulsar una mirada más pragmática sobre qué soluciones vale la pena desarrollar: herramientas para empresas, software especializado y aplicaciones que resuelvan problemas concretos, con costos sostenibles y beneficios que puedan medirse.
El desafío no consiste en apostar por cualquier proyecto que incluya inteligencia artificial ni en descartarla por temor a una corrección internacional. Consiste en evaluar qué necesidades puede resolver, cuánto cuesta hacerlo y qué valor puede generar para el mercado local.
La IA puede sobrevivir a su propia burbuja
Octubre de 2026 está dejando una señal clara: el mercado empieza a exigir pruebas más concretas de que las inversiones en inteligencia artificial pueden transformarse en beneficios sostenibles.
La caída de unos US$ 480.000 millones en la capitalización del mercado tecnológico chino muestra la magnitud que puede alcanzar una corrección cuando las expectativas son demasiado elevadas. En Estados Unidos, el aumento del financiamiento, los costos de infraestructura y las dudas sobre la rentabilidad también están obligando a los inversores a revisar sus previsiones. El FMI, por su parte, advierte que el endeudamiento y la exposición de los mercados financieros podrían amplificar las consecuencias de una eventual desaceleración.
Nada de esto demuestra que la IA vaya a desaparecer o que todas las empresas del sector estén destinadas a quebrar. Lo que está en discusión es si los resultados económicos podrán justificar las valoraciones y el capital que se está destinando a esta carrera.
La diferencia es fundamental. Una tecnología puede cambiar la forma en que trabajamos, aprendemos o producimos contenido sin que todas las compañías que participan en su desarrollo consigan ganar dinero. También puede seguir expandiéndose después de que desaparezca buena parte del entusiasmo especulativo que la rodea.
La pregunta ya no es solamente quién desarrollará la inteligencia artificial más avanzada, sino quién podrá convertirla en un negocio sostenible. Si las empresas no consiguen responderla, la corrección financiera podría profundizarse durante 2027. Si lo logran, la industria todavía podría crecer, aunque bajo condiciones bastante menos indulgentes que las de los últimos años.