Europa lanza Wero y la Red Europea de Pagos
 20XX
Europa ha dado un paso decisivo en su ambición de construir una infraestructura de pagos soberana. El pasado 5 de octubre, cinco de los mayores proveedores de pago del continente formalizaron la creación de la Red Europea de Pagos (ENP), una entidad conjunta con sede en Madrid que operará como un hub técnico y operativo para interconectar los sistemas de pago nacionales.
Los fundadores y el alcance de la red
Los socios fundadores, que poseen participaciones iguales en la nueva entidad, son:
- Bancomat (Italia)
- Bizum (España)
- SIBS-MB WAY (Portugal)
- Vipps MobilePay (países nórdicos)
- EPI Company, la empresa que opera el monedero digital Wero
En conjunto, estos servicios suman aproximadamente 130 millones de usuarios en 13 países europeos, lo que representa más del 70% de la población de la UE y Noruega. El objetivo de la ENP no es fusionar estos servicios en una única plataforma, sino crear una capa técnica común que permita a los usuarios de un sistema nacional pagar a través de las fronteras utilizando sus aplicaciones y marcas habituales.
Wero: la pieza central de la soberanía europea
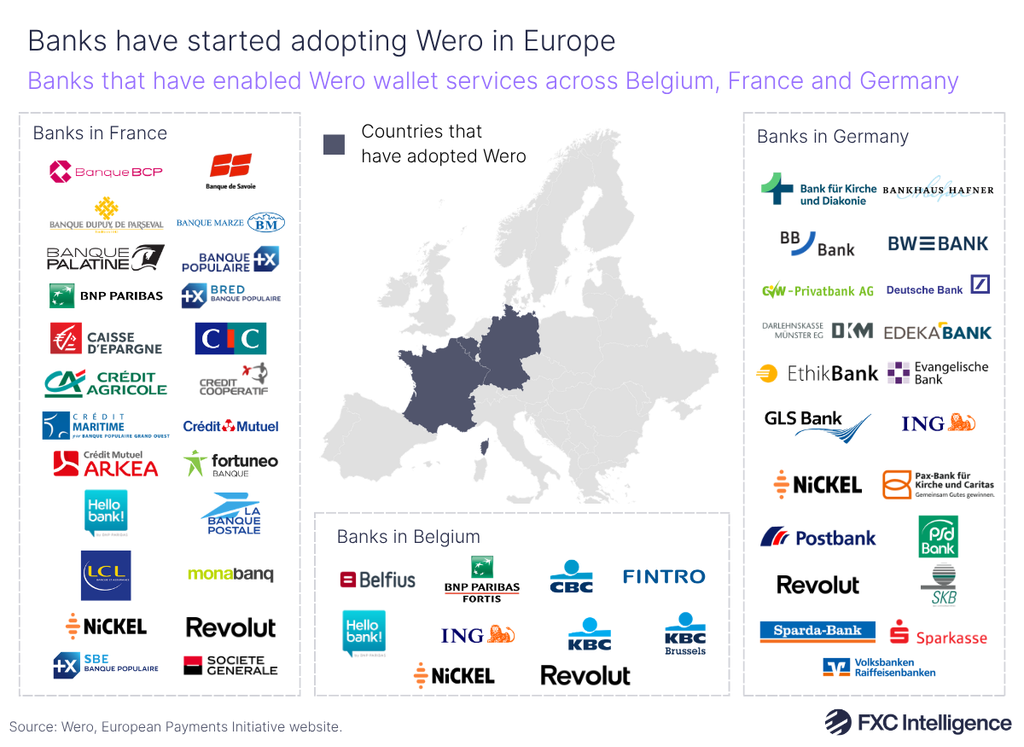
El corazón tecnológico de esta iniciativa es Wero, el monedero digital desarrollado por la Iniciativa Europea de Pagos (EPI). A diferencia de las tarjetas tradicionales, Wero mueve el dinero directamente entre cuentas bancarias utilizando la infraestructura de pagos instantáneos SEPA, sin pasar por las redes de Visa o Mastercard.
Wero comenzó operando como una plataforma de transferencias persona a persona (P2P) en 2024, expandiéndose al comercio electrónico en 2025. Actualmente, el monedero cuenta con aproximadamente 58 millones de usuarios, principalmente en Francia, Alemania y Bélgica, y está previsto que los pagos en punto de venta (POS) se activen a lo largo de 2026.
Las limitaciones y los desafíos pendientes
A pesar del entusiasmo, los analistas señalan importantes obstáculos para que Wero se convierta en una alternativa real a las redes estadounidenses. Según un informe de RBC Capital Markets, Wero procesa menos del 1% del volumen de pagos de la UE, mientras que Visa y Mastercard procesan aproximadamente dos tercios del volumen de tarjetas de la eurozona.
Las principales limitaciones son:
- Solo cubre débito, no crédito: Wero no ofrece las ventajas de las tarjetas de crédito, como la capacidad de financiar compras al instante.
- Interoperabilidad limitada: aunque la ENP busca resolver este problema, su alcance inicial se centra en pagos P2P, dejando el comercio electrónico y los pagos en tienda física para fases posteriores.
- Menor seguridad integrada: los analistas de RBC señalan que Wero carece de las capacidades de seguridad embebidas de las redes de tarjetas, un aspecto crítico en un contexto de creciente fraude impulsado por IA.
El contexto geopolítico: por qué Europa quiere independizarse
El impulso para construir una infraestructura de pagos europea no es solo económico, sino también geopolítico. El Banco Central Europeo ha expresado abiertamente la necesidad de reducir la dependencia de las redes estadounidenses, citando las tensiones geopolíticas entre Washington y Bruselas como un factor de riesgo que podría dejar a los ciudadanos europeos sin acceso a infraestructuras de pago esenciales.
Además, 13 de los 21 estados miembros de la eurozona dependen exclusivamente de redes de tarjetas internacionales, sin esquemas nacionales propios. La ENP busca abordar esta fragmentación conectando los sistemas nacionales existentes y creando una opción de pago paneuropea que no dependa de intermediarios externos.
El futuro: una década de transición
Los socios de la ENP se han marcado el objetivo de habilitar pagos transfronterizos fluidos para 2027, pero los expertos advierten que la transición será lenta. “Es probable que pasen diez años antes de que algo sea viable en el mercado de la UE”, señala Brian Riley, analista de Javelin Strategy & Research. Para entonces, el panorama de los pagos podría haber cambiado de nuevo.
Por ahora, la creación de la ENP representa el intento más serio hasta la fecha de Europa por recuperar el control de su infraestructura de pagos. Si Wero y sus aliados logran superar los obstáculos técnicos y de adopción, el dominio de Visa y Mastercard en el Viejo Continente podría empezar a resquebrajarse.
Fuentes: Payments Journal, 1 de octubre de 2026; Digital Today, 6 de octubre de 2026; FXC Intelligence, 21 de abril del 2026